


PKV IM ALTER
Die PKV-Beiträge im Ruhestand zahlen Sie heute.
Im Alter fallen Arbeitgeberzuschuss und Gehalt weg, die Beiträge zur privaten Krankenversicherung bleiben.
Einige Entlastungen wirken automatisch. Den Rest gestalten Sie selbst: mit einem Beitragsentlastungstarif, eigenem Kapital oder Anpassungen im Alter.
VIER WEGE ZUR ENTLASTUNG
Was automatisch wirkt – und was Sie gestalten
Mit dem Rentenbeginn sinkt Ihr Einkommen – der PKV-Beitrag nicht. Die private Krankenversicherung rechnet nicht nach Einkommen. Wie stark Sie das im Alter belastet, hängt davon ab, welche der vier Wege zusammenwirken.
1. Was automatisch wirkt
Ab 60 entfällt der gesetzliche Zuschlag von 10 Prozent, den Privatversicherte ab dem 21. Lebensjahr zahlen. Die angesparten Mittel federn ab 65 Beitragserhöhungen ab.
Mit Rentenbeginn entfällt ein vereinbartes Krankentagegeld.
Zuschuss der Rentenversicherung: 8,75 Prozent der Bruttorente, höchstens die Hälfte des Beitrags – bei 2.500 Euro Rente knapp 220 Euro. Mitglieder von Versorgungswerken ohne gesetzliche Rente erhalten ihn nicht.
2. Beitragsentlastungstarif (BET)
Mechanik: Mehrbeitrag zum Krankenversicherungsbeitrag, den der Versicherer verzinslich anlegt. Ab einem vereinbarten Alter, meist 65 oder 67, sinkt der Beitrag lebenslang um einen festen Eurobetrag.
Wichtig: Den BET-Beitrag zahlen Sie in den meisten Tarifen auch in der Entlastungsphase weiter. Netto entlastet nur die Differenz.
Stärken: arbeitgeberzuschussfähig und steuerlich im selben Umfang abziehbar wie der zugrunde liegende Tarif.
Schwächen: fester Nominalbetrag, den Inflation und Beitragsanpassungen entwerten. Bei Versichererwechsel oder Tod ist das Kapital verloren.
3. Eigenes Kapital
Mechanik: Sparen in eigener Regie, etwa über eine fondsgebundene Rentenversicherung oder ein Depot; Entnahme im Alter nach Bedarf.
Stärken: flexibel, vererbbar, auch für Pflege oder anderes nutzbar. Rentenversicherung: nach zwölf Jahren Laufzeit und Auszahlung ab 62 nur die Hälfte des Ertrags steuerpflichtig, bei Verrentung ab 67 ein Ertragsanteil von 17 Prozent.
Schwächen: kein Arbeitgeberzuschuss, keine Garantie.
4. Anpassungen im Alter
Tarifwechsel beim selben Versicherer, ohne Verlust der Alterungsrückstellungen.
Höherer Selbstbehalt oder Verzicht auf einzelne Leistungen.
Letzte Stufe: Standardtarif für vor 2009 abgeschlossene Verträge oder Basistarif – beide auf GKV-Niveau begrenzt.
Welcher Weg passt?
Angestellte: Der Arbeitgeberzuschuss spricht oft für einen BET-Grundbetrag.
Selbstständige ohne Zuschuss: fahren mit eigenem Kapital häufig besser.
Oft am besten: die Kombination aus garantierter Entlastung und eigenem Kapital für Beitragssteigerungen und Pflege.
Zum Vergleich: die GKV
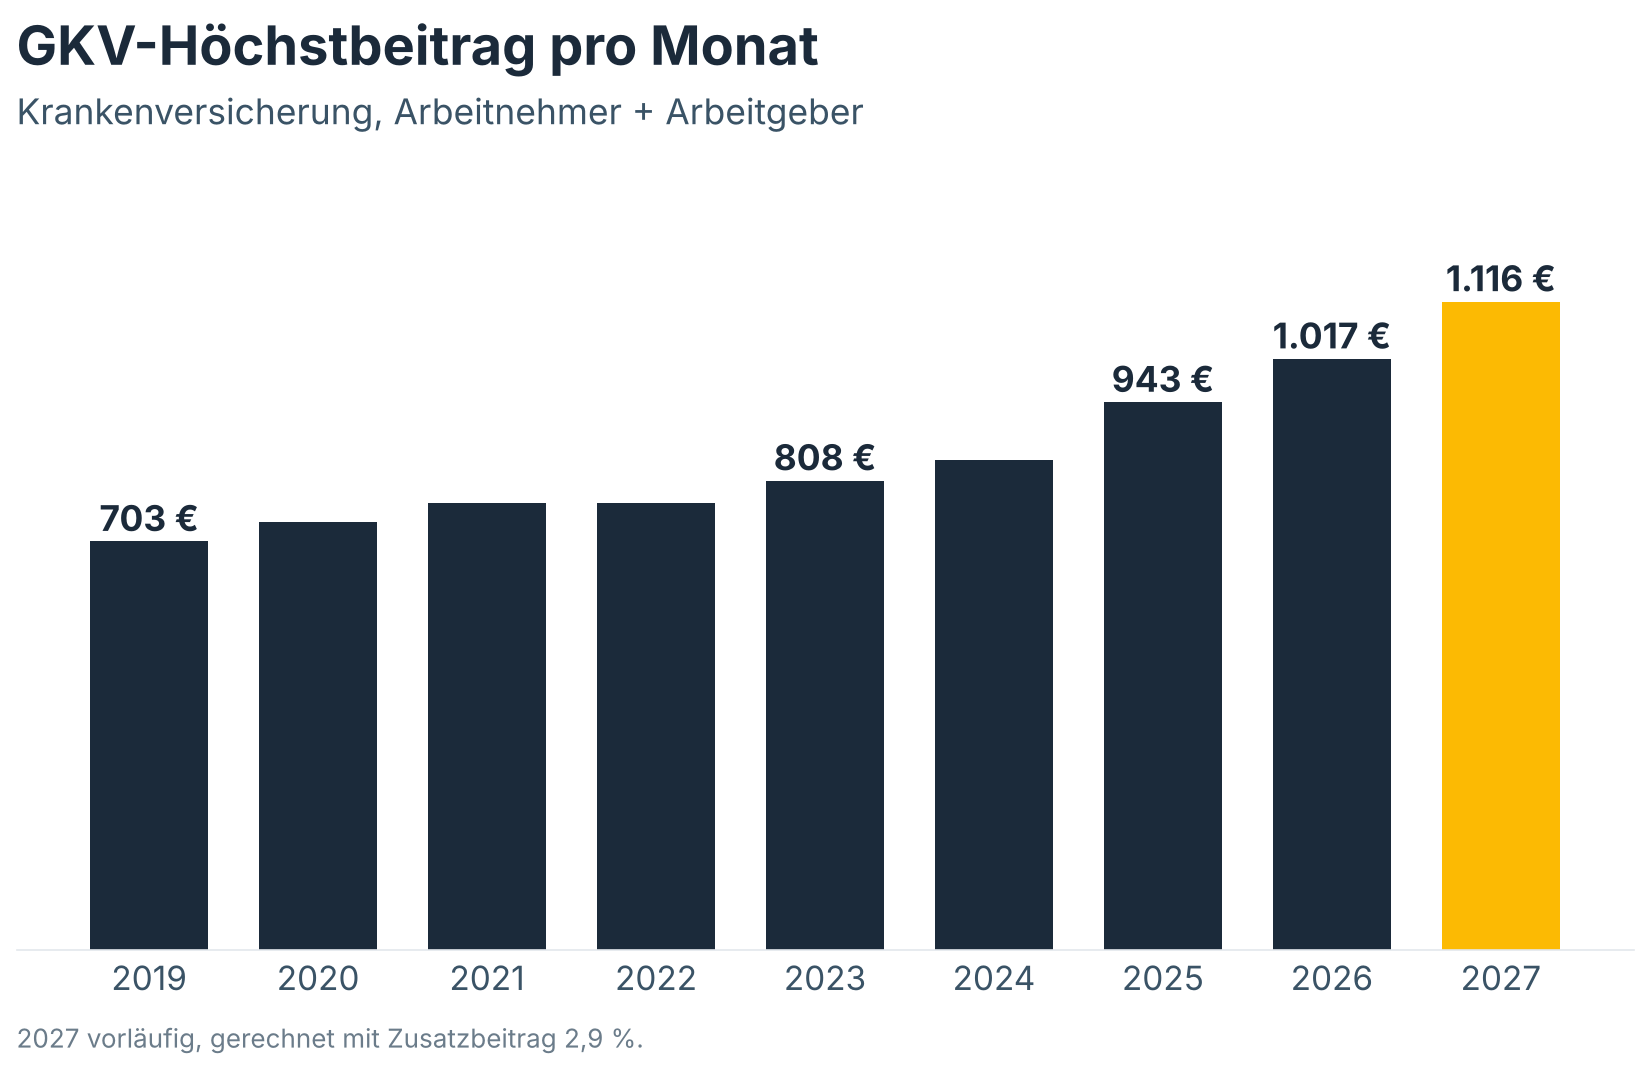
Auch gesetzlich Versicherte zahlen im Laufe der Jahre deutlich mehr: Der Höchstbeitrag ist seit 2019 um über 50 % gestiegen. Steigende Beiträge sind kein reines PKV-Thema – entscheidend ist, wie Sie für das Alter vorsorgen. Mehr dazu: Sozialversicherungswerte 2027.
Selbst nachrechnen
GKV-PKV-Vergleichsrechner: Ihre Nettobelastung in GKV und PKV – mit Vergleichsabrechnung als PDF.
PKV-Arbeitgeberzuschuss-Rechner: Wie viel Ihr Arbeitgeber zu Ihrer PKV zahlt.
Alle Rechner im Überblick.
Tarifanpassungen sind keine Strategie, sondern die Reserve. Wie hoch Ihre Beitragslast mit 75 oder 85 voraussichtlich ist und welche Mischung sie trägt, lässt sich heute berechnen – je früher, desto günstiger.
PKV im Ruhestand
Die Beitragsplanung berührt diese Themen:
Lücke berechnen. Förderung nutzen. Flexibel bleiben.
„Wer privat versichert ist, braucht im Ruhestand zwei Renten: eine für sich und eine für seine Krankenversicherung.“
