


GKV ODER PKV
Eine Entscheidung für mehrere Jahrzehnte.
Der Wechsel in die private Krankenversicherung ist leicht. Der Weg zurück ist es nicht.
Wer entscheidet, sollte nicht nur den heutigen Beitrag vergleichen, sondern den gesamten Lebensverlauf.
SYSTEMWAHL KRANKENVERSICHERUNG
Zwei Systeme, zwei Logiken
Wer in die PKV wechselt, wechselt in aller Regel für immer. Deshalb zählt nicht der Beitrag im ersten Jahr, sondern der gesamte Lebensverlauf.
Die Systeme in Zahlen (2026)
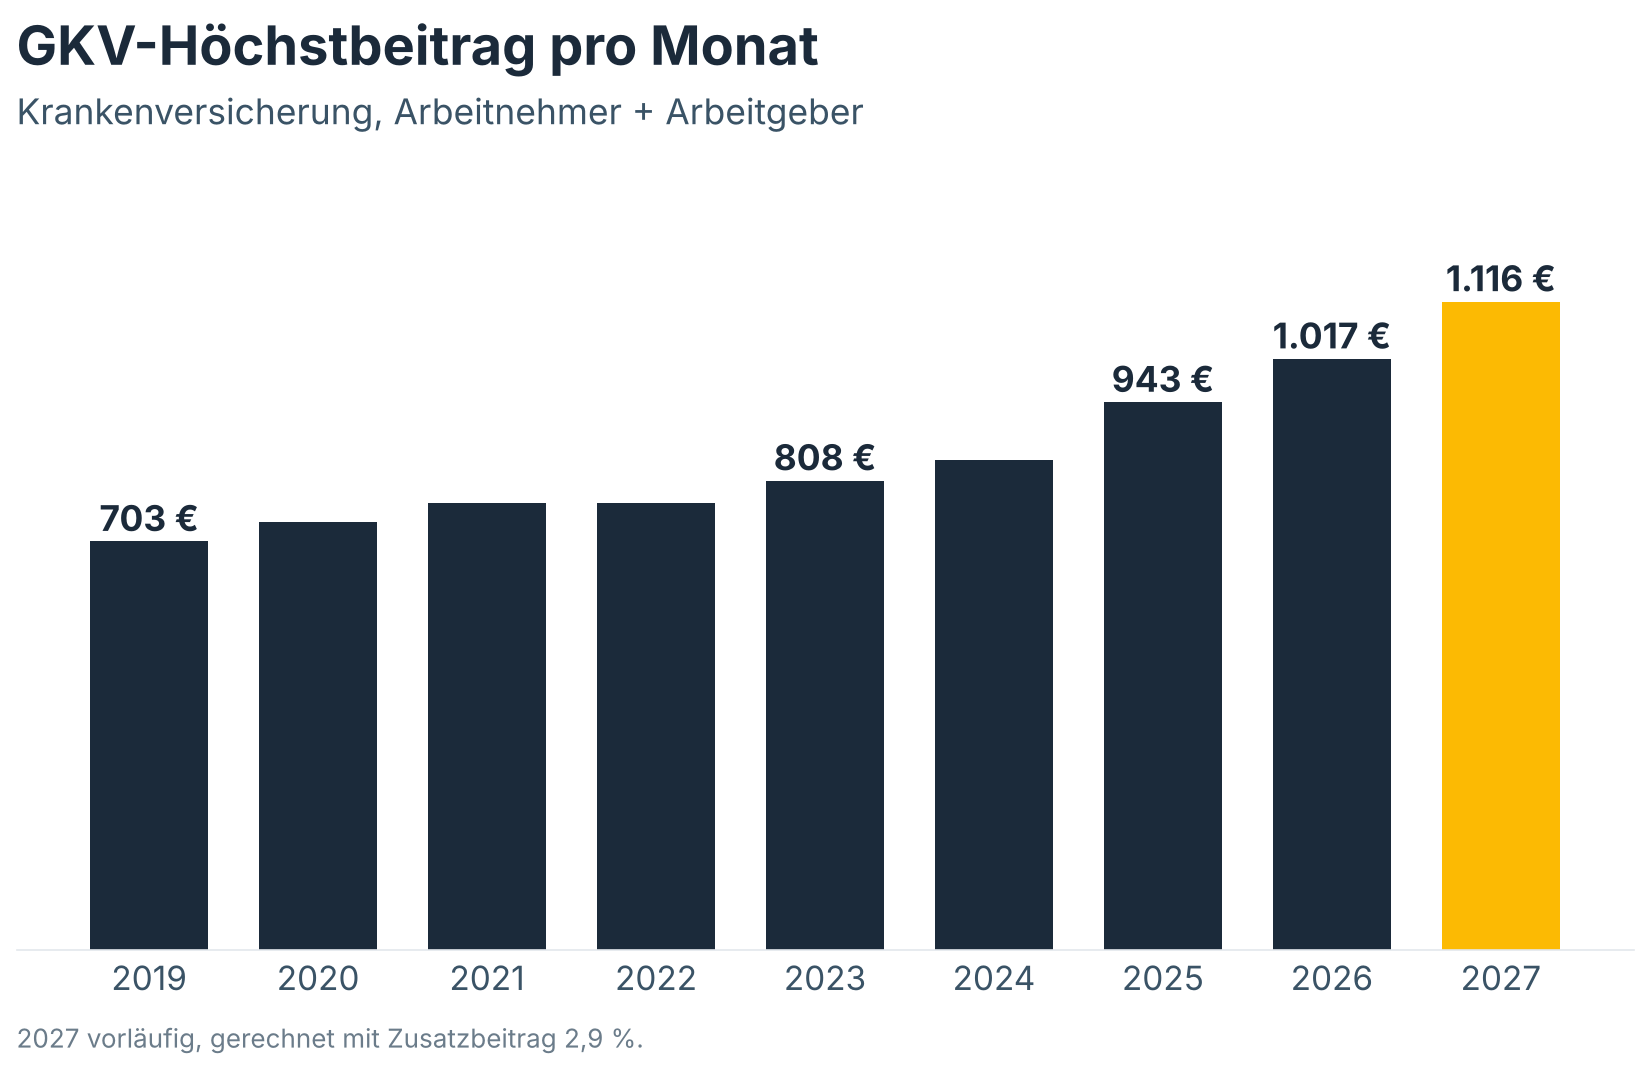
GKV: 14,6 Prozent allgemeiner Beitragssatz plus Zusatzbeitrag, im Durchschnitt 2,9 Prozent, bis zur Beitragsbemessungsgrenze von 5.812,50 Euro im Monat. Ehepartner ohne Einkommen und Kinder beitragsfrei; im Ruhestand Beiträge auf Rente und Versorgungsbezüge.
PKV: Beitrag nach Eintrittsalter, Gesundheit und Leistungen. Jede Person braucht einen eigenen Vertrag, das Einkommen spielt keine Rolle – weder heute noch im Ruhestand.
Wer wechseln darf
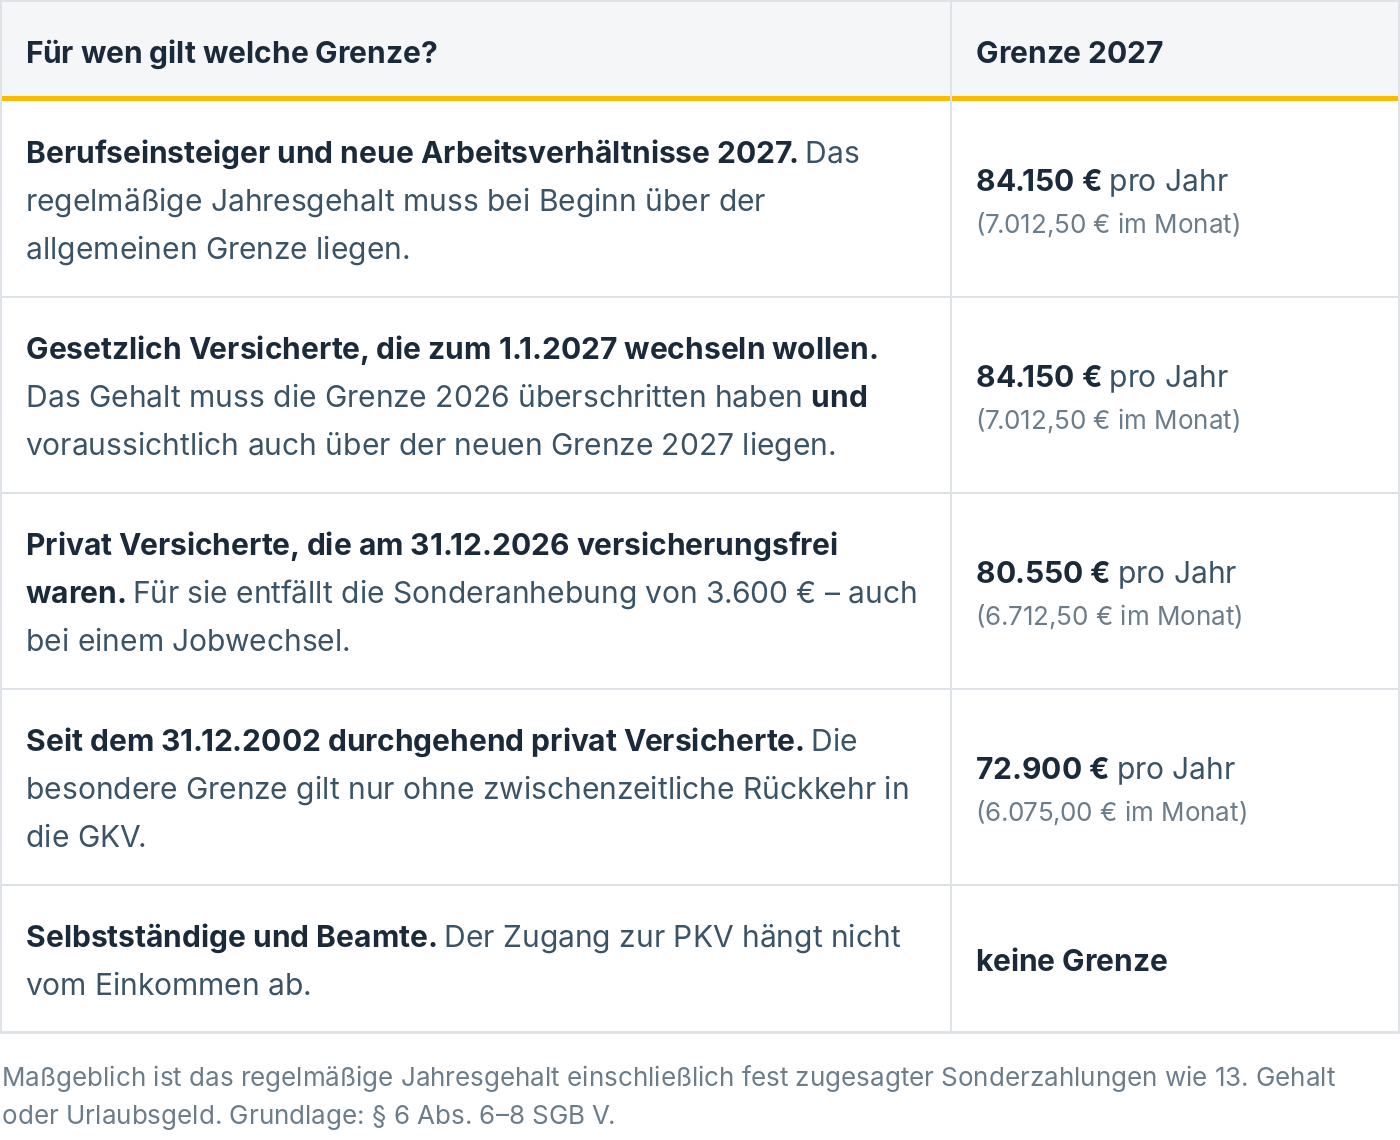
Arbeitnehmer: erst oberhalb der Versicherungspflichtgrenze von 77.400 Euro im Jahr.
Selbstständige, Freiberufler und Beamte: unabhängig vom Einkommen.
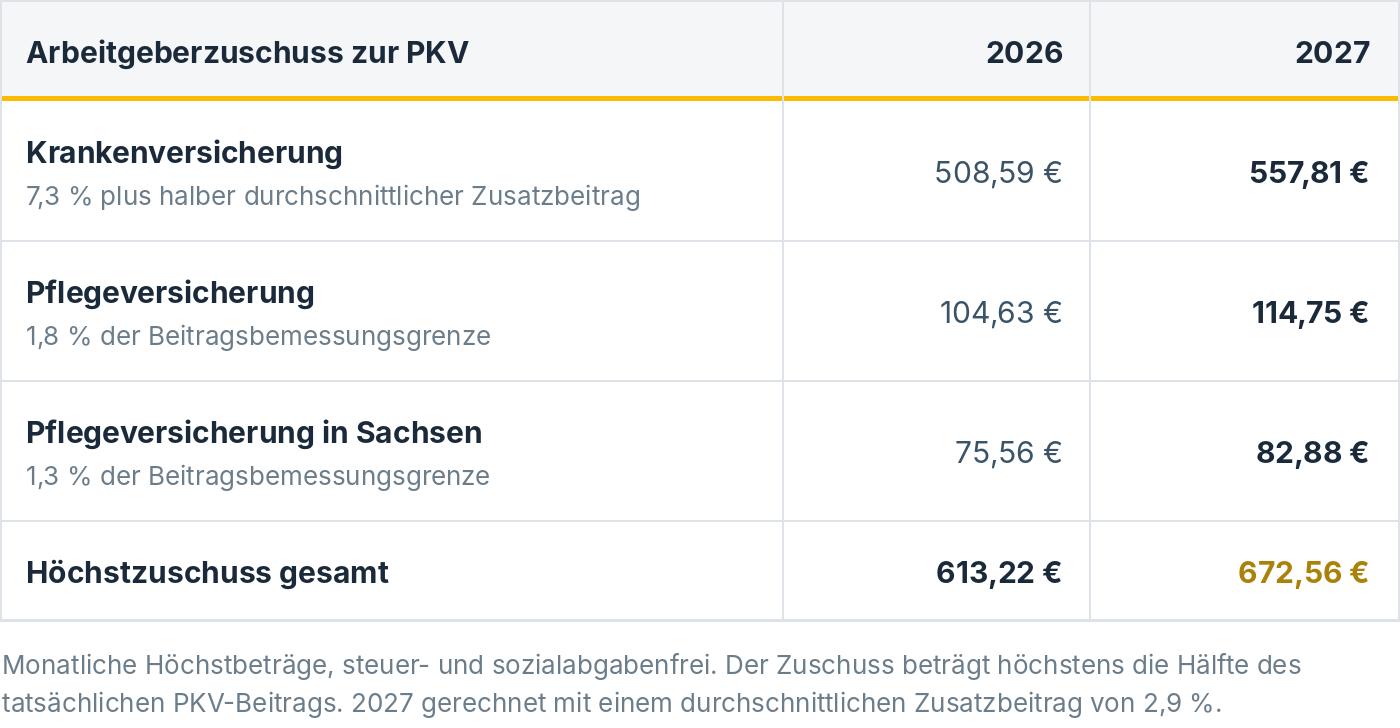
Arbeitgeberzuschuss: auch zur PKV die Hälfte, höchstens 508,59 Euro für die Kranken- und 104,63 Euro für die Pflegeversicherung im Monat.
Der Rückweg
Ab 55 praktisch ausgeschlossen, wenn Sie in den fünf Jahren davor nicht gesetzlich versichert und mindestens die Hälfte dieser Zeit versicherungsfrei oder selbstständig waren.
Die Fragen, die wirklich entscheiden
Wie viele Personen müssten Sie künftig privat versichern?
Wie entwickeln sich Ihr Einkommen und Ihre Rente?
Wie finanzieren Sie die Beiträge im Ruhestand, wenn Arbeitgeberzuschuss und Gehalt wegfallen?
Wie stabil ist der Tarif über Jahrzehnte?
Noch nicht festlegen
Optionstarif: Gesetzlich Versicherte sichern ihren heutigen Gesundheitszustand für einen späteren Wechsel, meist für wenige Euro im Monat.
Anwartschaft: Privatversicherte, die vorübergehend in die GKV müssen, etwa in Elternzeit, halten ihren Vertrag. Die kleine sichert den Gesundheitszustand, die große zusätzlich Eintrittsalter und Aufbau der Alterungsrückstellung.
Die Zahlen hinter der Entscheidung
Drei Werte bestimmen den Vergleich: die Grenze für den Wechsel, der Höchstbeitrag in der GKV und der Arbeitgeberzuschuss in der PKV. Alle Rechengrößen: Sozialversicherungswerte 2027.
Selbst nachrechnen
GKV-PKV-Vergleichsrechner: Ihre Nettobelastung in GKV und PKV – mit Vergleichsabrechnung als PDF.
PKV-Arbeitgeberzuschuss-Rechner: Wie viel Ihr Arbeitgeber zu Ihrer PKV zahlt.
Alle Rechner im Überblick.
Die PKV verlangt einen Plan für das Alter. Sie bietet oft bessere Leistungen und über viele Jahre niedrigere Beiträge. Ob sich das für Sie über den gesamten Lebensverlauf rechnet, zeigt erst eine Rechnung mit Ihren Zahlen.
GKV und PKV im Überblick
Die Systemwahl berührt diese Themen:
Lebensverlauf planen. Rückweg kennen. Alter finanzieren.
„Der Beitrag von heute ist leicht zu vergleichen. Entscheidend ist der Beitrag mit 75.“
