


BEITRAGSENTLASTUNGSTARIF
Heute zahlen, damit der Beitrag im Alter sinkt.
Ein Beitragsentlastungstarif senkt Ihren PKV-Beitrag ab dem Rentenalter um einen festen Betrag.
Dafür zahlen Sie heute einen Mehrbeitrag – und in den meisten Tarifen auch später weiter.
BET IM DETAIL
Wie der Beitragsentlastungstarif funktioniert
Ein Beitragsentlastungstarif (BET) ist ein Zusatzbaustein zur privaten Krankenversicherung. Sie zahlen während des Berufslebens einen Mehrbeitrag, den der Versicherer verzinslich anlegt. Ab einem vereinbarten Alter, meist 65 oder 67, sinkt Ihr PKV-Beitrag um einen fest vereinbarten Eurobetrag – in der Regel lebenslang.
Der Nutzen
Planungssicherheit im Alter: Die Beitragslast im Ruhestand wird kalkulierbar.
Steuerliche Vorteile: Die Beiträge sind als Vorsorgeaufwendungen absetzbar und senken die effektive Belastung.
Arbeitgeberzuschuss: Angestellte erhalten auch auf den BET-Beitrag in der Regel die Hälfte vom Arbeitgeber, soweit der Höchstzuschuss nicht ausgeschöpft ist.
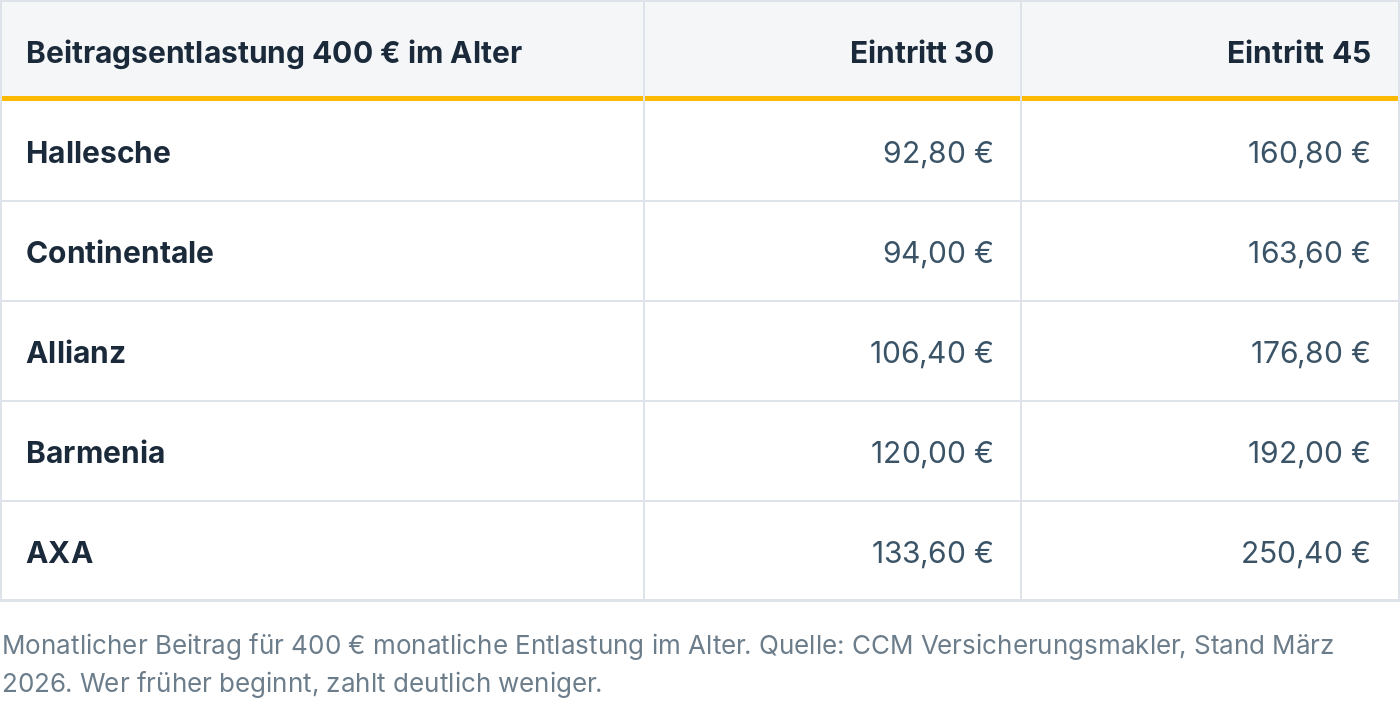
Kostenbeispiel: 400 Euro Entlastung im Monat
Der Beitrag hängt stark vom Eintrittsalter und vom Versicherer ab. Wer mit 30 statt mit 45 beginnt, zahlt teils nur rund die Hälfte.
Wichtig: Der Beitrag läuft weiter
In den meisten Tarifen zahlen Sie den BET-Beitrag auch im Rentenalter weiter. Netto entlastet Sie nur die Differenz zwischen Entlastung und weiterlaufendem Beitrag.
Gute Tarife reduzieren den BET-Beitrag ab Entlastungsbeginn deutlich.
Je früher, desto günstiger: Mit 45 kostet dieselbe Entlastung rund 60 bis 90 Prozent mehr als mit 30.
Vorteile
Entlastung im Alter: spürbar niedrigere PKV-Beiträge im Ruhestand
Steuerlich absetzbar wie der zugrunde liegende Tarif
Arbeitgeberbeteiligung für Angestellte
Nachteile
Lebenslange Beitragszahlung: auch im Rentenalter
Intransparente Kalkulation: Die tatsächliche Netto-Entlastung ist schwer zu durchschauen.
Bindung an den Versicherer: Bei einem Wechsel geht das angesparte Kapital in der Regel verloren, ebenso im Todesfall.
Geringe Verzinsung des angesparten Kapitals; die feste Entlastung verliert durch Inflation an Wert.
Für wen ein BET sinnvoll ist
bei hohem Einkommen, das die Zusatzbeiträge problemlos trägt
wenn Steuervorteile und Arbeitgeberzuschuss genutzt werden sollen
wenn eine automatische Entlastung gewünscht ist statt eigener Sparpläne
auch noch ab 50, wenn die Beitragslast im Ruhestand konkret wird – dann allerdings zu deutlich höheren Beiträgen
Die Alternative: eigenes Kapital. Der BET ist einer von mehreren Wegen, die PKV-Beiträge im Alter zu senken. Ob er sich für Sie rechnet oder eigenes Kapital besser passt, hängt von Status, Steuersatz und Ihrer übrigen Ruhestandsplanung ab – und lässt sich mit Ihren Zahlen konkret vergleichen.
BET im Zusammenhang
Die Beitragsentlastung berührt diese Themen:
Netto rechnen. Früh entscheiden. Alternativen prüfen.
„Der BET kauft Planbarkeit. Entscheidend ist, was netto davon übrig bleibt.“
