


PFLEGEVORSORGE
Pflege ist ein finanzielles Risiko.
Die gesetzliche Pflegeversicherung trägt nur einen Teil der Kosten. Der Rest kommt aus Einkommen und Vermögen – im Zweifel über Jahre.
Wer rechtzeitig plant, schützt Vermögen und Familie.
PFLEGEFALL ABSICHERN
Die Lücke hinter der Pflegeversicherung
Die gesetzliche Pflegeversicherung ist eine Teilabsicherung. Sie zahlt je Pflegegrad feste Leistungen, die die tatsächlichen Kosten in der Regel nicht decken. Besonders bei stationärer Pflege kann der Eigenanteil für Pflege, Unterkunft und Verpflegung über Jahre erhebliche Summen erreichen.
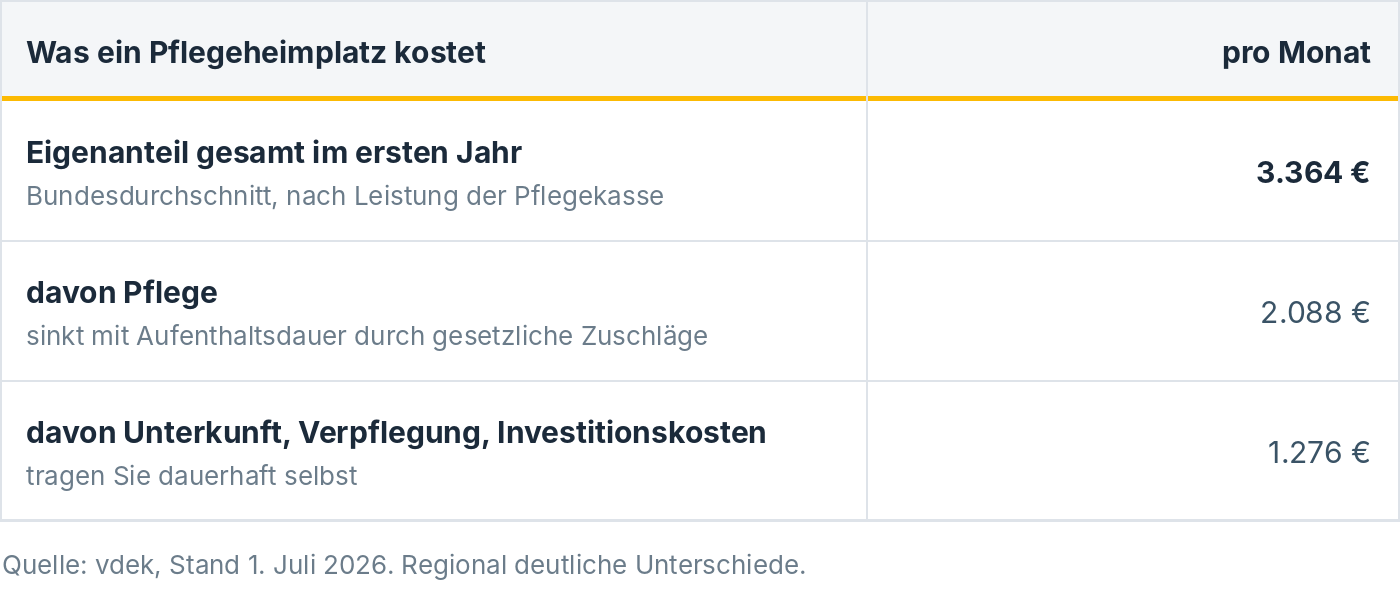
Eigenanteil im Pflegeheim: im Bundesdurchschnitt 3.364 Euro im Monat im ersten Jahr – davon 2.088 Euro für die Pflege selbst, der Rest für Unterkunft, Verpflegung und Investitionskosten (vdek, Stand 1. Juli 2026). Gesetzliche Zuschläge senken den Pflegeanteil mit zunehmender Aufenthaltsdauer, die Lücke bleibt aber erheblich.
Wen die Lücke trifft
Zuerst die Pflegebedürftigen selbst: aus laufender Rente und vorhandenem Vermögen.
Das Vermögen: Eine längere Pflegephase kann Kapital aufzehren, das für den Partner oder die nächste Generation gedacht war.
Auch zu Hause: Die meisten Pflegebedürftigen werden zu Hause versorgt. Ambulante Dienste, Haushaltshilfen oder der altersgerechte Umbau kosten oft mehr, als die gesetzlichen Leistungen decken.
Was eine Pflegezusatzversicherung leistet
Lücke schließen: Differenz zwischen tatsächlichen Kosten und gesetzlichen Leistungen.
Wahlfreiheit: Pflege zu Hause oder im Heim entscheidet nicht das Geld.
Familie entlasten: Partner und Kinder müssen nicht finanziell einspringen.
Vermögen schützen: für die Familie aufgebautes Kapital bleibt erhalten.
Die Tarifarten
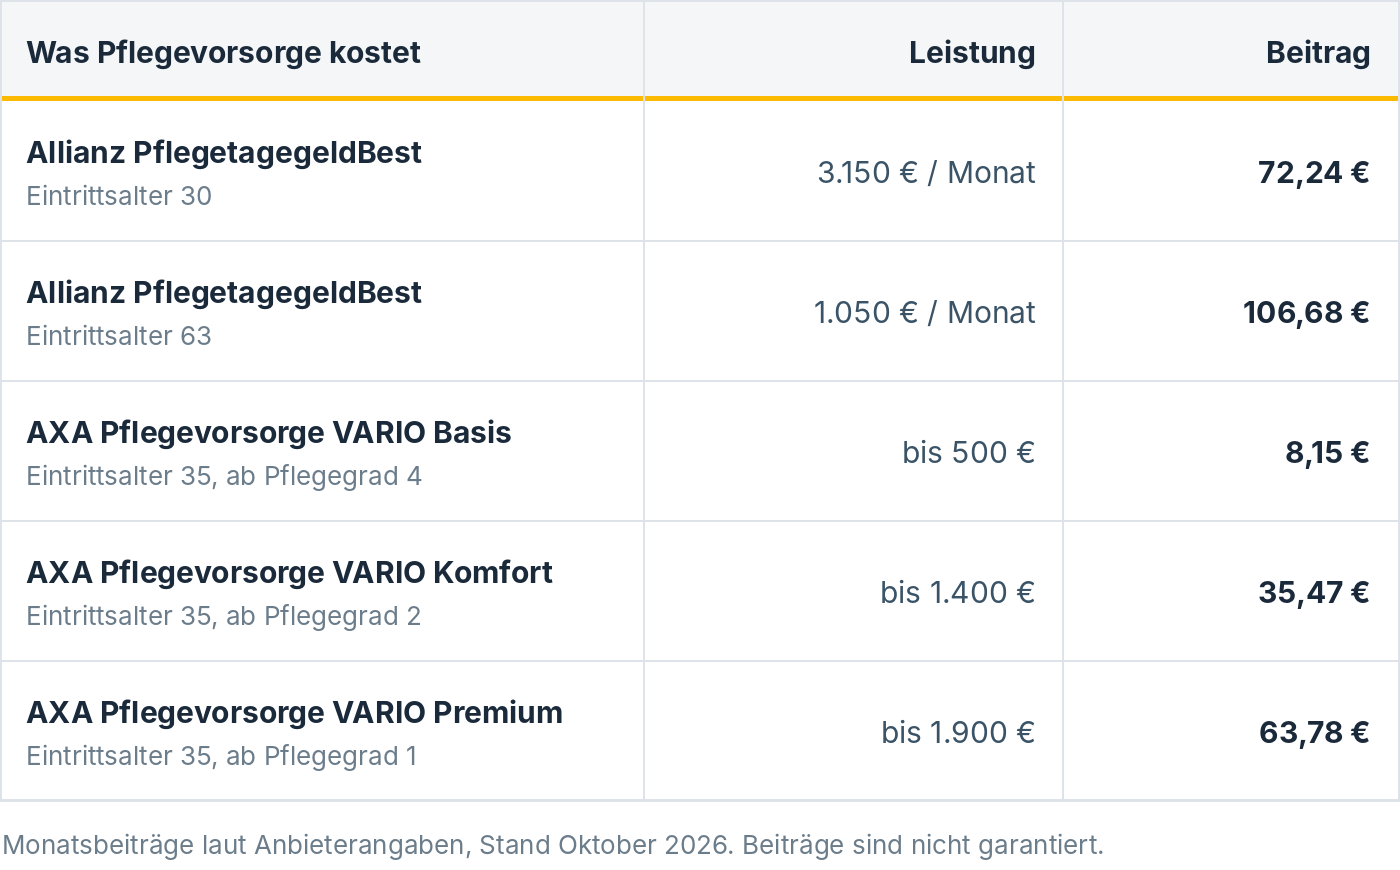
Pflegetagegeld: vereinbarter Tagessatz, gestaffelt nach Pflegegrad, frei verfügbar. Bei 35 Euro Tagessatz sind das in Pflegegrad 5 rund 1.050 Euro im Monat, in niedrigeren Pflegegraden ein geringerer Anteil.
Pflegekostenversicherung: erstattet nachgewiesene Kosten.
Pflegerentenversicherung: Pflegeschutz mit Kapitalaufbau.
Unterschiede im Detail: Wartezeiten, Staffelung nach Pflegegrad, Beitragsbefreiung ab einem bestimmten Pflegegrad.
Pflegetagegeld oder Pflegekostenversicherung?
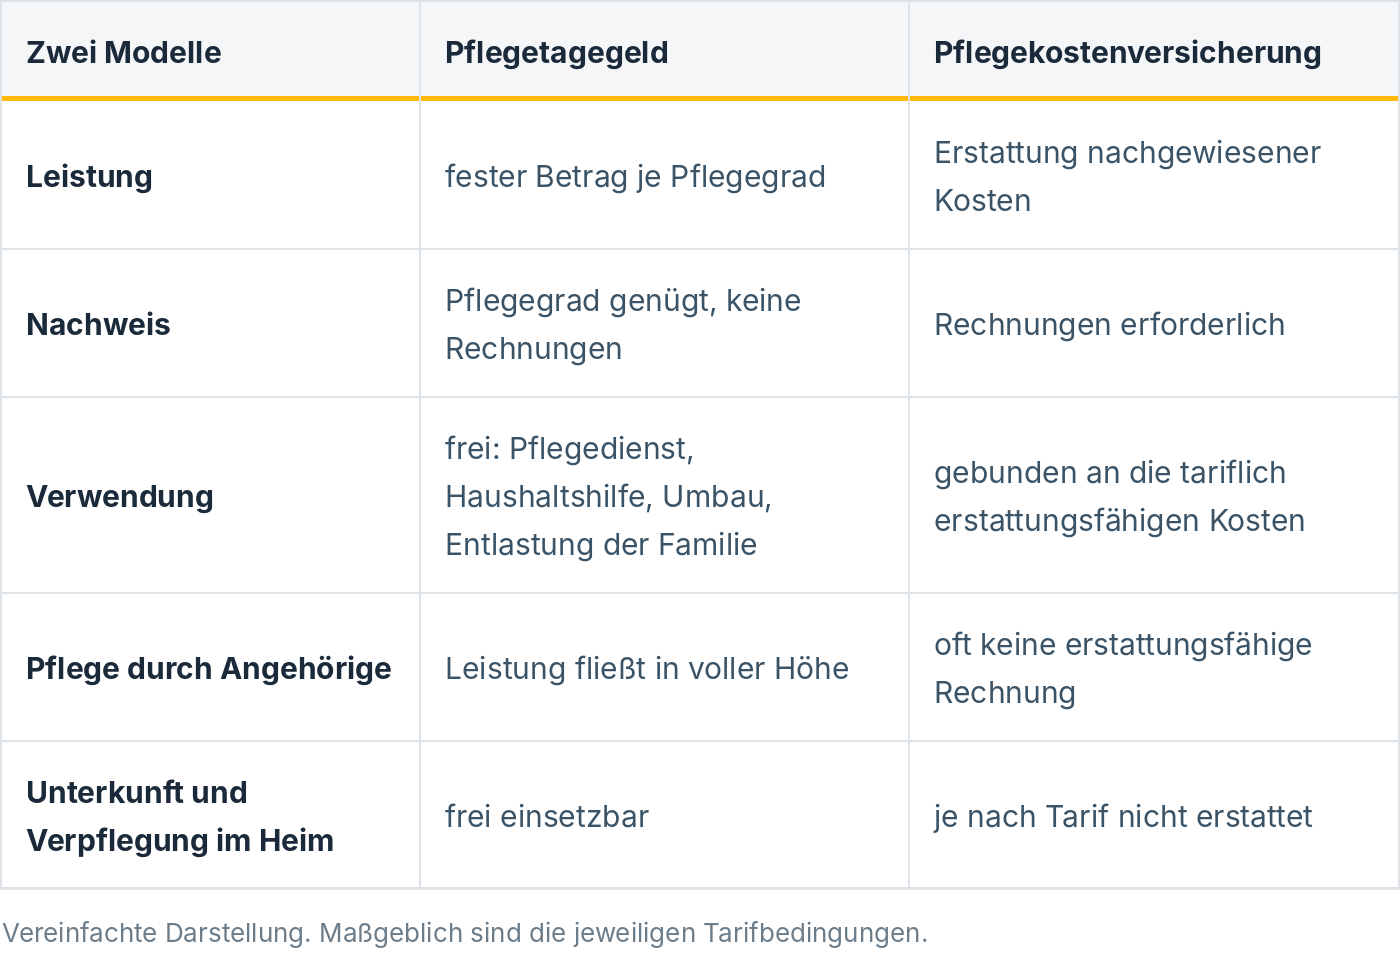
Beide Modelle lösen unterschiedliche Probleme. Die Pflegekostenversicherung erstattet nachgewiesene Kosten nach den Tarifbedingungen – das Geld ist zweckgebunden. Das Pflegetagegeld zahlt einen festen Betrag je Pflegegrad, unabhängig von einer Rechnung.
Im Pflegefall entstehen selten nur Rechnungen eines Pflegedienstes: Haushaltshilfe, zusätzliche Betreuung, Umbauten, Mobilität, der Zeit- und Einkommensverlust von Angehörigen und stationäre Eigenanteile kommen hinzu. Übernimmt die Familie einen Teil der Pflege, fließt das Pflegetagegeld trotzdem in voller Höhe. Für Menschen mit Vermögen ist eine frei verfügbare Leistung deshalb meist die passendere Lösung.
Was eine Absicherung kostet
Der Preis hängt stark vom Zeitpunkt ab: Bei frühem Abschluss sind die Beiträge überschaubar, später steigen sie deutlich. Wichtig ist außerdem, ab welchem Pflegegrad ein Tarif leistet.
Was den Beitrag bestimmt
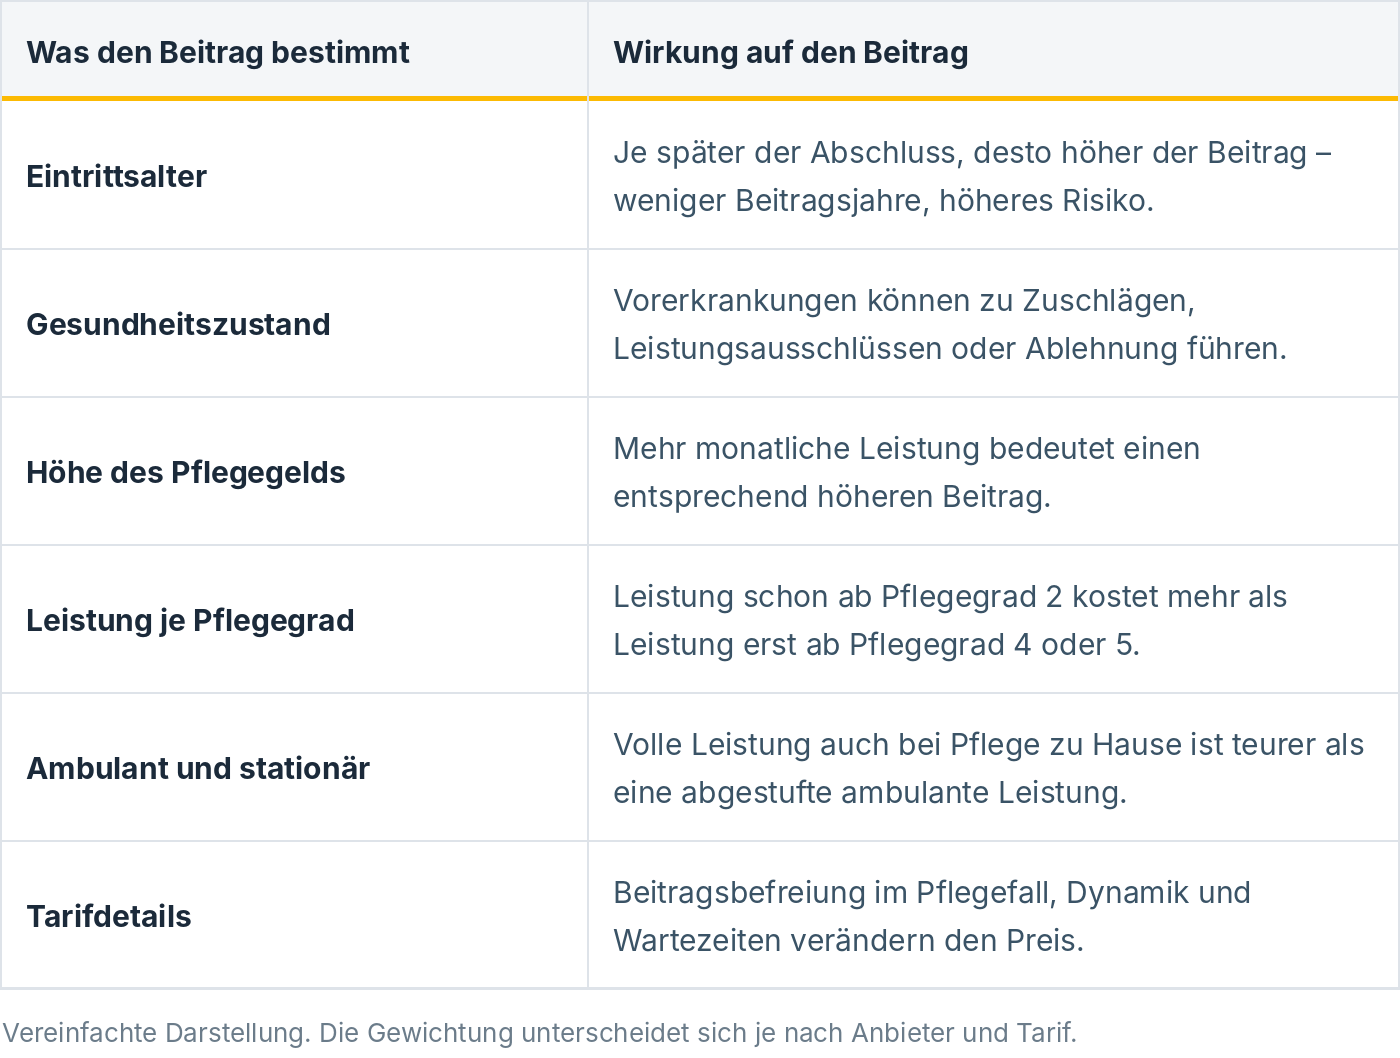
Der Beitrag hängt vor allem von Eintrittsalter, Gesundheitszustand, gewünschter Leistung und Tarifgestaltung ab. Je später der Abschluss, desto höher fällt er in der Regel aus.
Warum ein Abschluss mit 60 so viel teurer ist
Mit 60 ist es nicht zu spät – aber deutlich teurer. Pflegezusatztarife sind so kalkuliert, dass der Beitrag über das ganze Leben möglichst stabil bleibt. Dafür bildet der Versicherer aus den Beiträgen eine Alterungsrückstellung für die Jahre, in denen das Pflegerisiko steigt.
Wer mit 30 beginnt, verteilt diesen Aufbau auf mehr als 50 Jahre. Wer mit 60 beginnt, hat dafür nur noch rund 25 Jahre – und steht dem Alter, in dem Pflege am häufigsten eintritt, deutlich näher. Die gleiche Leistung muss in weniger Jahren finanziert werden.
Hinzu kommt die Gesundheitsprüfung: Je später der Antrag, desto häufiger führen Vorerkrankungen zu Zuschlägen, Ausschlüssen oder einer Ablehnung. Ein früher Abschluss sichert deshalb nicht nur einen niedrigeren Beitrag, sondern vor allem den Zugang.
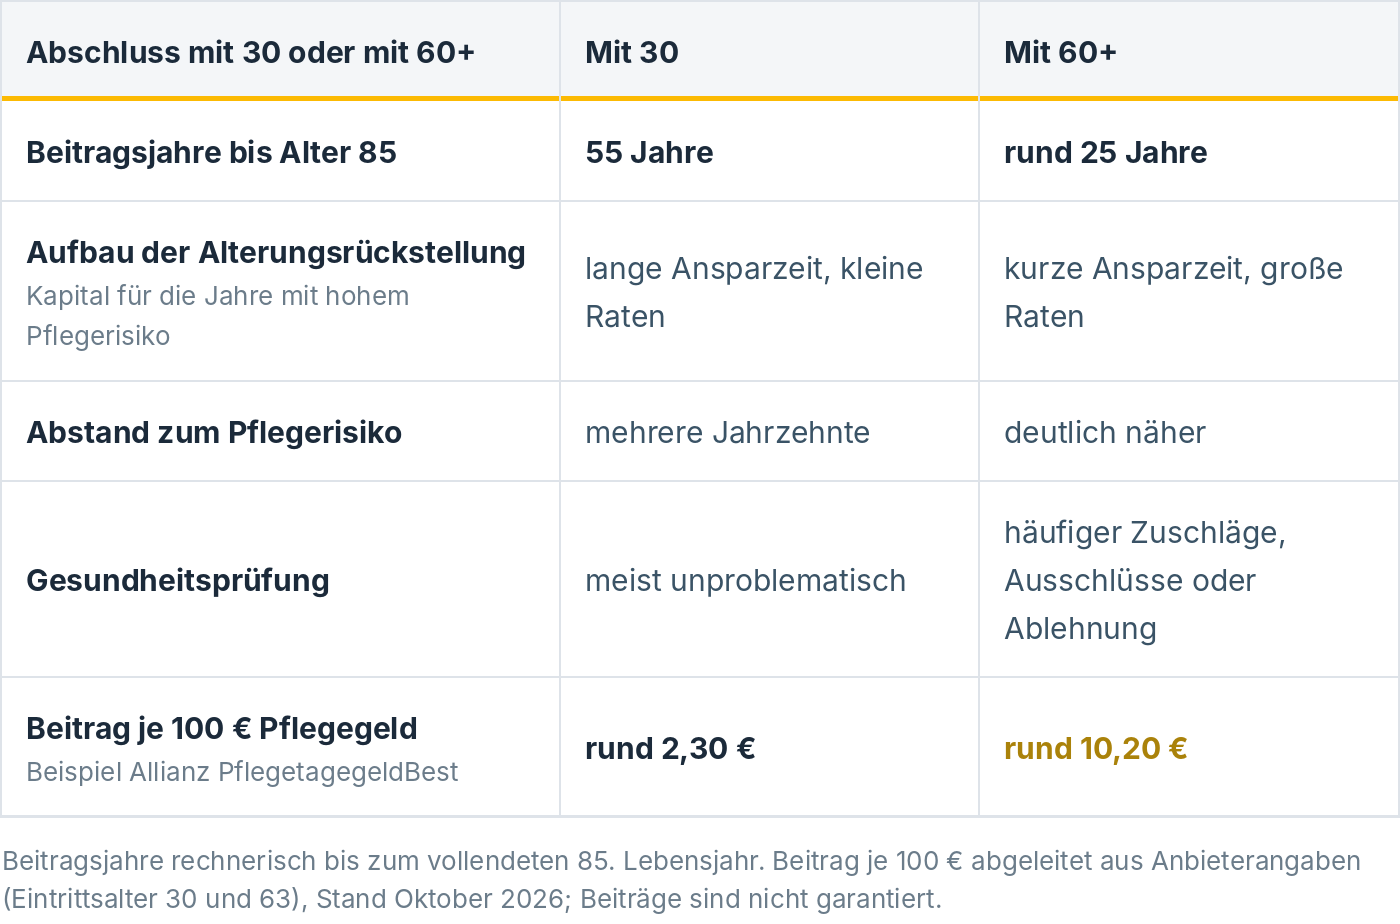
Gegenzurechnen ist, dass bei sehr frühem Abschluss über viele Jahre Beiträge fließen. Der richtige Zeitpunkt ist deshalb nicht „so früh wie möglich“, sondern solange Gesundheit und Beitrag noch frei planbar sind – in der Regel deutlich vor dem Ruhestand.
Pflegevorsorge ist Vermögensplanung
Nicht jeder Euro Pflegerisiko muss versichert werden. Mit 60 kann eine leistungsstarke Absicherung von 2.000 bis 3.000 Euro monatlichem Pflegegeld bereits einen erheblichen Beitrag erfordern. Mehr Versicherung ist deshalb nicht automatisch die bessere Vorsorge.
Wer Vermögen, eine schuldenfreie Immobilie oder hohe Alterseinkünfte besitzt, kann einen Teil des Risikos bewusst selbst tragen. Versichert werden sollte vor allem die Lücke, die das eigene Vermögen oder die Familie erheblich belasten würde. Die Frage lautet also: Welcher Eigenanteil ist aus Einkommen und Vermögen dauerhaft tragbar – und ab welchem Punkt gefährden Pflegekosten die eigene Finanzplanung?
Ambulant gestaffelt, stationär voll
Eine sinnvolle Struktur sichert nicht jeden Pflegegrad maximal ab. Bei leichter ambulanter Pflege steht bereits eine Leistung zur Verfügung, kleinere Lücken trägt das eigene Vermögen. Steigt der Pflegebedarf oder wird ein Heimplatz nötig, greift die volle Leistung – genau dort, wo der dauerhafte Vermögensverzehr droht.
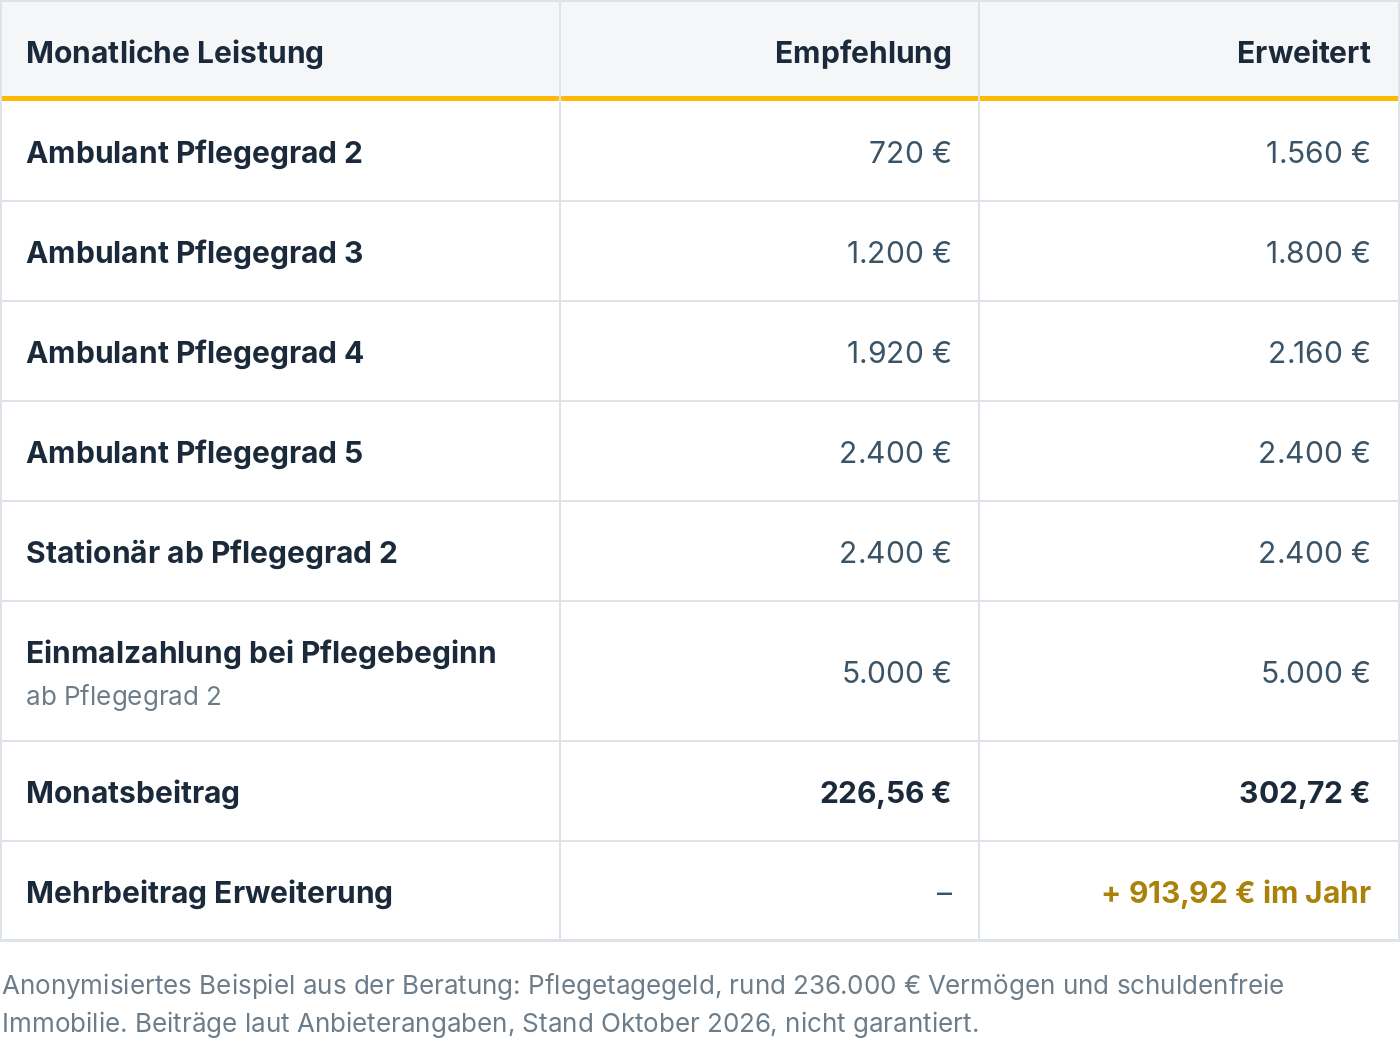
Die erweiterte Variante ist nicht schlecht, aber bei vorhandenem Vermögen selten zwingend: Sie kostet im Beispiel rund 914 Euro mehr im Jahr und verbessert vor allem die Leistung in den niedrigen ambulanten Pflegegraden. Pflegevorsorge soll Vermögen schützen – nicht durch jahrzehntelang unnötig hohe Beiträge selbst Vermögen verbrauchen.
Oft übersehen
Die Eltern: Ob Kinder für die Pflegekosten ihrer Eltern aufkommen müssen, ist gesetzlich geregelt und betrifft heute nur noch Personen mit sehr hohem Einkommen. Für sie wird die Pflegevorsorge der Eltern zum eigenen Planungsthema.
Vollmachten: Vorsorgevollmacht und Patientenverfügung regeln, wer im Pflegefall entscheiden darf.
Ihre Lücke lässt sich konkret berechnen. Wie groß sie ist und welchen Teil Sie selbst tragen können, hängt von Ihrem Einkommen im Alter, Ihrem Vermögen und Ihren Vorstellungen von Pflege ab.
Pflege im Zusammenhang
Pflegevorsorge berührt Vermögen, Ruhestand und Familie:
Lücke kennen. Risiko bewusst verteilen. Rechtzeitig handeln.
„Pflegevorsorge schützt nicht nur Sie selbst, sondern auch das, was Sie weitergeben möchten.“
