


IMMOBILIENFINANZIERUNG
Eine Entscheidung für Jahrzehnte.
Eine Immobilienfinanzierung begleitet Sie oft über Jahrzehnte. Zins, Tilgung, Zinsbindung und Vertragsbedingungen entscheiden darüber, was sie am Ende kostet.
Ich vergleiche die Angebote von mehr als 400 Banken und strukturiere die Finanzierung so, dass sie zu Ihrem Einkommen, Ihrem Vermögen und Ihren Plänen passt.
SO FUNKTIONIERT IHRE FINANZIERUNG
Vom Budget bis zur Auszahlung
Die Frage ist nicht, wie viel die Bank finanziert – sondern welche Belastung für Sie tragfähig ist. Neben der Rate zählen Hausgeld, Grundsteuer, Versicherungen und Instandhaltung. Und es muss Spielraum für Rücklagen, Vorsorge und Vermögensaufbau bleiben.
Das Annuitätendarlehen
Gleichbleibende Rate aus Zins und Tilgung; der Zinsanteil sinkt, der Tilgungsanteil steigt.
Sicherheit für die Bank: eine Grundschuld im Grundbuch.
Eigenkapital
Je geringer der finanzierte Anteil, desto günstiger meist der Zins.
Trotzdem nicht jede Reserve einsetzen – gerade Selbstständige und Unternehmer brauchen Liquidität.
Zinsen und Vergleich (Stand September 2026)
10 Jahre Zinsbindung: etwa 3,5 bis 4,5 Prozent effektiv, je nach Eigenkapital und Bonität.
Schon wenige Zehntelprozentpunkte machen über die Laufzeit mehrere tausend Euro aus.
Vergleichsgröße ist der effektive Jahreszins, nicht der Sollzins.
Vertragsbedingungen: kostenfreie Sondertilgungen, Ratenwechsel, bei Neubauten Bereitstellungszinsen.
Zinsbindung
Lang: Planungssicherheit, meist mit Aufschlag.
Kürzer: oft günstiger, verlagert aber das Zinsrisiko in die Anschlussfinanzierung.
Rechenbeispiel: 500.000 Euro, 4,2 Prozent Sollzins
2 Prozent Tilgung: Rate rund 2.580 Euro, Restschuld nach zehn Jahren rund 376.000 Euro.
3 Prozent Tilgung: Rate 3.000 Euro, Restschuld rund 314.000 Euro.
Vermietete Immobilie
Schuldzinsen sind als Werbungskosten absetzbar; im Mittelpunkt steht die Eigenkapitalrendite.
Förderprogramme, etwa der KfW, je nach Vorhaben einbinden.
Absicherung
Die Restschuldversicherung der Bank ist oft teuer und leistet eng.
Meist sinnvoller: separate Risikolebensversicherung und Absicherung der Arbeitskraft.
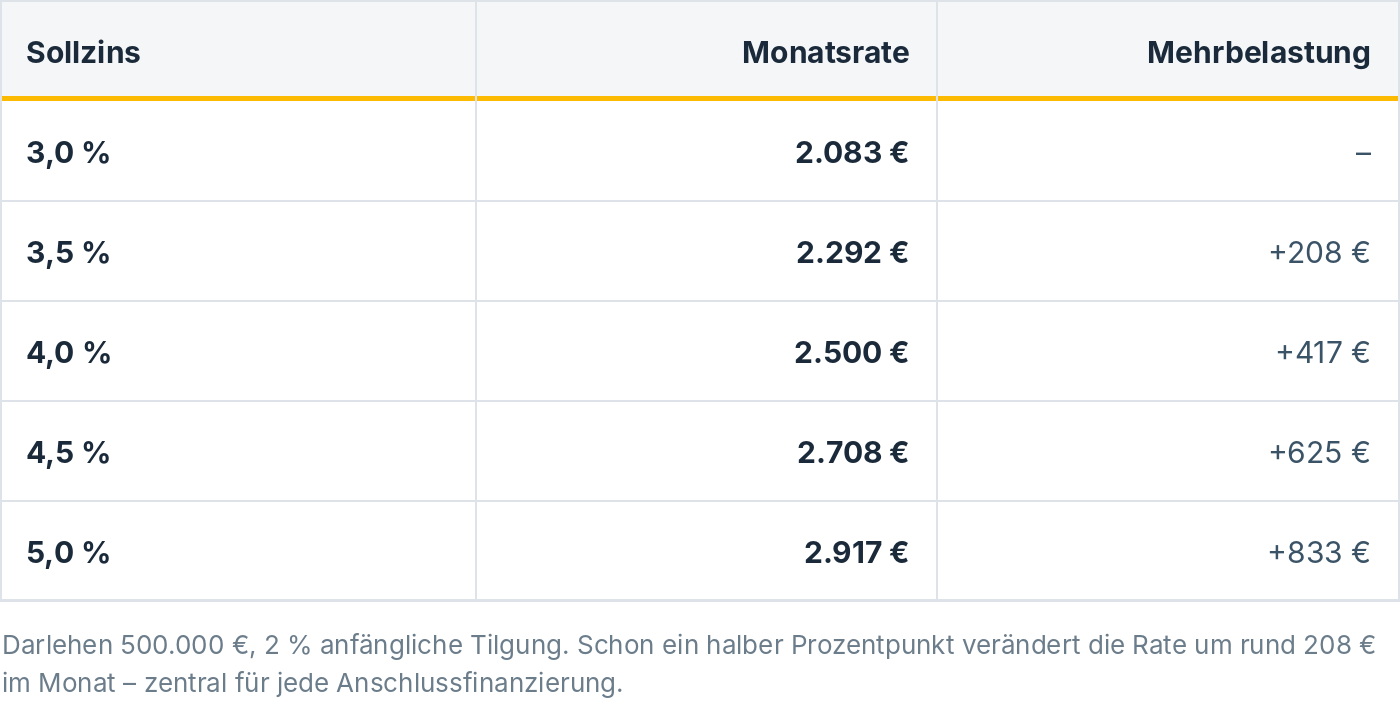
Zins und Rate im Zusammenhang
Die Monatsrate ergibt sich aus Zins plus Tilgung. Wie stark der Zins wirkt, zeigt das Beispiel:
Kaufnebenkosten und Rate durchrechnen: Immobilien-Rechner.
Von der Budgetklärung bis zur Auszahlung. Ich vergleiche die Angebote von mehr als 400 Banken, prüfe den Vertrag vor der Unterschrift und begleite Sie bis zur Auszahlung – und später bei der Anschlussfinanzierung.
Rund um Ihre Finanzierung
Diese Themen wirken direkt auf Ihre Finanzierung:
Tragfähig. Flexibel. Durchdacht.
„Die beste Finanzierung ist die, die auch in schwierigen Jahren trägt.“
