


FUNKTIONSWEISE
Einzahlen. Anlegen. Auszahlen.
Das Altersvorsorgedepot verbindet staatliche Förderung mit der Anlage in Fonds und ETFs.
Wer die drei Phasen kennt, erkennt schnell, welche Rolle es in der eigenen Altersvorsorge übernehmen kann.
SO FUNKTIONIERT ES
Ein Depot mit gesetzlichem Rahmen
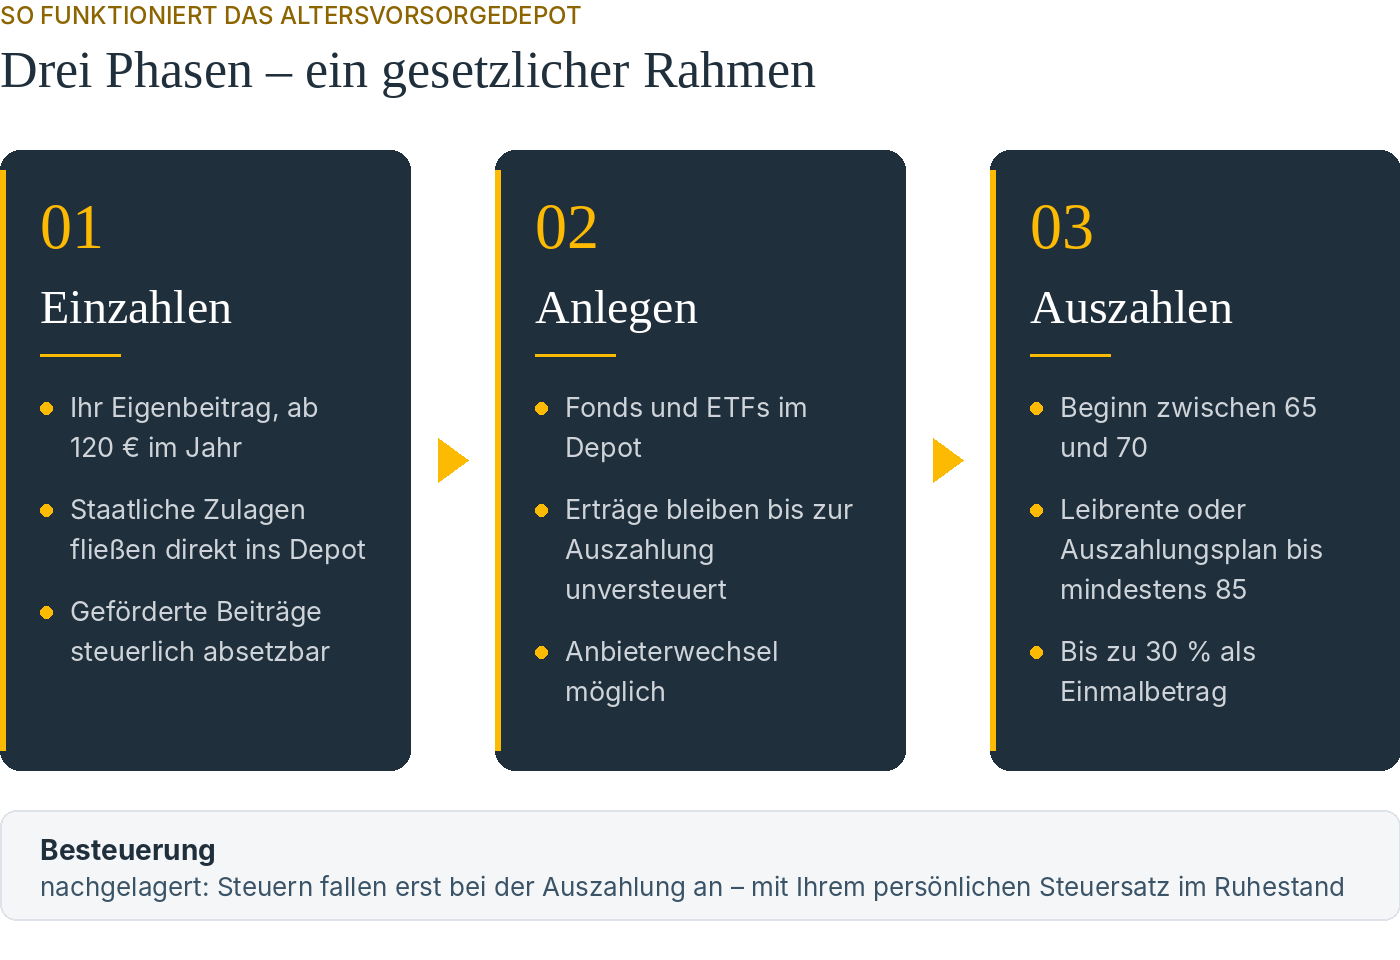
Das Altersvorsorgedepot startet am 1. Januar 2027 und löst die Riester-Rente für neue Verträge ab. Im Kern ist es ein Wertpapierdepot – mit staatlicher Förderung, steuerlichem Sonderstatus und festen Regeln für die Auszahlung. Es funktioniert in drei Phasen.
1. Einzahlen
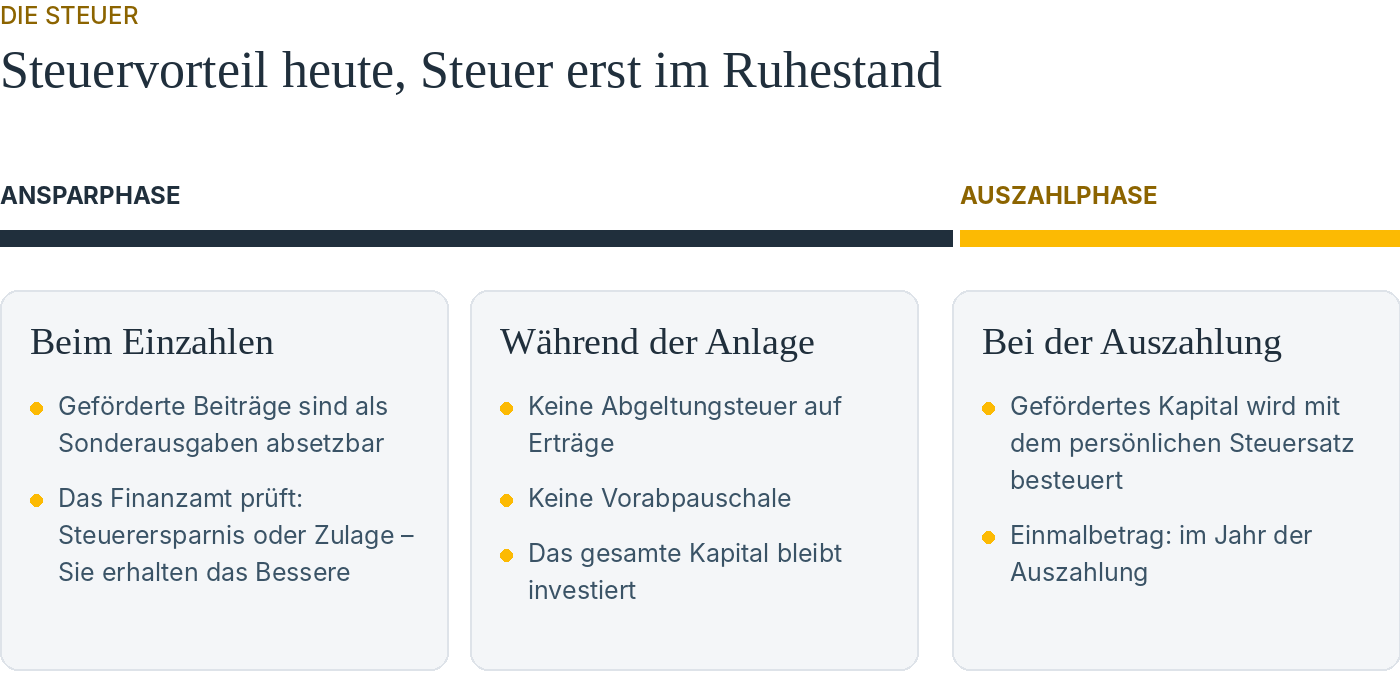
Sie zahlen einen Eigenbeitrag ein, mindestens 120 Euro im Jahr. Der Staat legt Zulagen dazu, die direkt in Ihr Depot fließen und mitinvestiert werden. Zusätzlich sind die geförderten Beiträge als Sonderausgaben absetzbar – das Finanzamt prüft automatisch, ob die Steuerersparnis höher ist als die Zulage. Über den geförderten Betrag hinaus sind weitere Einzahlungen möglich, ohne Zulage, aber im steuerlichen Rahmen des Vertrags.
2. Anlegen
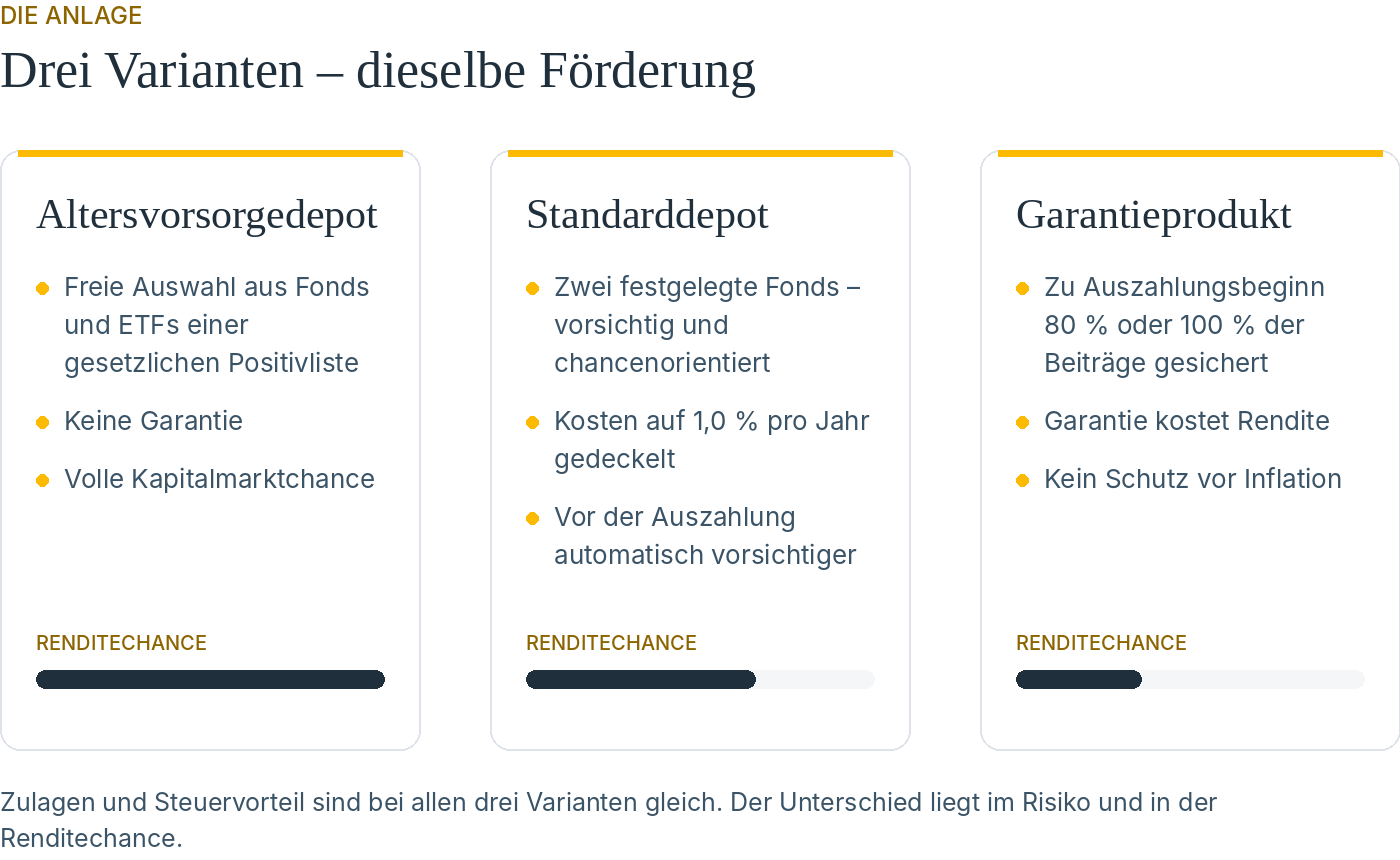
Das Geld wird in Fonds und ETFs angelegt. Sie wählen zwischen drei Varianten: dem freien Altersvorsorgedepot, dem Standarddepot mit zwei festgelegten Fonds und Kostendeckel oder einem Garantieprodukt. Die Förderung ist überall gleich, das Risiko nicht – mehr dazu unter Chancen & Risiken und Fonds, ETFs & Kosten.
Während der Ansparphase werden Erträge nicht laufend besteuert: keine Abgeltungsteuer, keine Vorabpauschale. Das gesamte Kapital bleibt investiert. Ein Wechsel des Anbieters ist möglich.
3. Auszahlen
Die Auszahlung beginnt frühestens mit 65 und spätestens mit 70 Jahren. Sie wählen eine lebenslange Leibrente oder einen Auszahlungsplan bis mindestens 85; bis zu 30 Prozent des Kapitals können Sie sich zu Beginn auszahlen lassen. Besteuert wird erst jetzt – nachgelagert, mit Ihrem persönlichen Steuersatz im Ruhestand. Details unter Auszahlung & Ruhestandsphase.
Was das für Ihre Planung bedeutet
Das Altersvorsorgedepot bindet Kapital bis zum Ruhestand. Es eignet sich für den Teil Ihres Vermögens, der tatsächlich für die Altersvorsorge bestimmt ist. Wie viel das ist und welche Variante passt, ergibt sich aus Ihrer übrigen Versorgung und Ihrem Anlagehorizont – der direkte Vergleich steht unter AVD oder ETF-Depot.
Das AVD im Detail
Jede Phase hat eigene Regeln:
Einzahlen. Anlegen. Auszahlen.
„Das Altersvorsorgedepot ist kein Produkt, sondern ein Rahmen. Entscheidend ist, was Sie darin anlegen.“
